Domain derleibhaftige.de kaufen?
Wir ziehen mit dem Projekt
derleibhaftige.de um.
Sind Sie am Kauf der Domain
derleibhaftige.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain derleibhaftige.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haltung, Substanz, IntegritätHaltung, Substanz, Integrität , Wie Unternehmen ihre Marke wirksam und wertebasiert kommunizieren Die Kommunikation der eigenen Marke lässt sich immer schwieriger steuern, denn die Menschen erkennen heute die tatsächlichen Haltungen, die hinter Dingen stehen, und wissen zwischen Substanz und Marketing zu unterscheiden. Trotzdem ist es eine zentrale Forderung, die Kommunikation mit den unterschiedlichen Anspruchsgruppen plan- und steuerbar zu machen. Valentin Heisters und Olaf Leu erklären in "Haltung, Substanz, Integrität", warum die digitale Hypertransparenz werteorientierte Haltung und Integrität erkennbar werden lässt - und warum klassische PR heute nicht mehr funktioniert. Sie zeigen, wie Unternehmen durch Authentizität und Eigenständigkeit erfolgreich mit den Herausforderungen der digitalen Hypertransparenz und dem Wandel von Werten und Kommunikationsverhalten umgehen. Dabei überprüfen und hinterfragen sie landläufige Purpose-Thesen und weisen im Dialog mit Vordenkern und Praktikern aus Design, Wirtschaft und Forschung auf Widersprüche und Lösungen hin, um den Unterschied zwischen üblichen Sustainability-Umgangsformen und echtem Commitment sichtbar zu machen. Die Autoren zeigen anhand von zahlreichen Beispielen neue Wege ganzheitlicher Unternehmens- und Wertekommunikation auf. Dabei widmen sie sich unter anderem folgenden Punkten: Wie Dialog und Teilhabe zu einem neuen Verständnis von Corporate Identity und Markenführung beitragen Wie Unternehmen sich in den sozialen Medien positionieren und warum Reputation die Frucht ist, die aus Haltung, Substanz und Integrität erwächst Den Ansätzen des Kommunikationsvordenkers Bodo Rieger Dabei geht es auch um die Frage, welche Rolle der Begriff der Freiheit spielt - und wie Unternehmen Werte aus ihrer Geschichte und Herkunft ableiten können, um die Zukunft zu gestalten. , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Erscheinungsjahr: 202411, Redaktion: Heisters, Valentin~Leu, Olaf, Seitenzahl/Blattzahl: 160, Keyword: Authentizität; Eigenständigkeit; Freiheit; Kommunikation; Kommunikationsverhalten; Markenkommunikation; Unternehmenskommunikation; Werte; Wertewandel; digitale Hypertransparenz, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 125, Breite: 190, Höhe: 23, Gewicht: 418, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Existenz und Gestalt: Sei du selbst und lebe dein Leben, Sachbücher von Winfried WagnerDas Buch "Existenz und Gestalt: Sei du selbst und lebe dein Leben" von Winfried Wagner bietet eine tiefgehende Auseinandersetzung mit der humanistischen Psychologie und deren Anwendung auf das individuelle Leben. In einer klar strukturierten und verständlichen Sprache wird der Leser auf eine Reise mitgenommen, die sich mit der Frage der eigenen Existenz und Identität beschäftigt. Anhand von Träumen und existenzialpsychologischen Fallstudien wird aufgezeigt, wie Menschen ihre innere Welt verstehen und gestalten können. Das Werk ist nicht nur eine theoretische Abhandlung, sondern bietet auch praktische Ansätze zur Selbstreflexion und persönlichen Entwicklung. Die Kombination aus psychologischen Erkenntnissen und praktischen Beispielen macht dieses Buch zu einem wertvollen Begleiter für alle, die sich mit ihrer eigenen Lebensgestaltung auseinandersetzen möchten. Es richtet sich an Leserinnen und Leser, die an persönlichem Wachstum interessiert sind und die ihre Lebensqualität durch ein besseres Verständnis ihrer selbst verbessern möchten. - Tiefgehende Auseinandersetzung mit der humanistischen Psychologie - Praktische Ansätze zur Selbstreflexion - Fallstudien und Träume als zentrale Elemente - Verständliche Sprache und klare Struktur - Wertvoller Begleiter für persönliches Wachstum.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **

Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haltung, Substanz, IntegritätHaltung, Substanz, Integrität , Wie Unternehmen ihre Marke wirksam und wertebasiert kommunizieren Die Kommunikation der eigenen Marke lässt sich immer schwieriger steuern, denn die Menschen erkennen heute die tatsächlichen Haltungen, die hinter Dingen stehen, und wissen zwischen Substanz und Marketing zu unterscheiden. Trotzdem ist es eine zentrale Forderung, die Kommunikation mit den unterschiedlichen Anspruchsgruppen plan- und steuerbar zu machen. Valentin Heisters und Olaf Leu erklären in "Haltung, Substanz, Integrität", warum die digitale Hypertransparenz werteorientierte Haltung und Integrität erkennbar werden lässt - und warum klassische PR heute nicht mehr funktioniert. Sie zeigen, wie Unternehmen durch Authentizität und Eigenständigkeit erfolgreich mit den Herausforderungen der digitalen Hypertransparenz und dem Wandel von Werten und Kommunikationsverhalten umgehen. Dabei überprüfen und hinterfragen sie landläufige Purpose-Thesen und weisen im Dialog mit Vordenkern und Praktikern aus Design, Wirtschaft und Forschung auf Widersprüche und Lösungen hin, um den Unterschied zwischen üblichen Sustainability-Umgangsformen und echtem Commitment sichtbar zu machen. Die Autoren zeigen anhand von zahlreichen Beispielen neue Wege ganzheitlicher Unternehmens- und Wertekommunikation auf. Dabei widmen sie sich unter anderem folgenden Punkten: Wie Dialog und Teilhabe zu einem neuen Verständnis von Corporate Identity und Markenführung beitragen Wie Unternehmen sich in den sozialen Medien positionieren und warum Reputation die Frucht ist, die aus Haltung, Substanz und Integrität erwächst Den Ansätzen des Kommunikationsvordenkers Bodo Rieger Dabei geht es auch um die Frage, welche Rolle der Begriff der Freiheit spielt - und wie Unternehmen Werte aus ihrer Geschichte und Herkunft ableiten können, um die Zukunft zu gestalten. , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Erscheinungsjahr: 202411, Redaktion: Heisters, Valentin~Leu, Olaf, Seitenzahl/Blattzahl: 160, Keyword: Authentizität; Eigenständigkeit; Freiheit; Kommunikation; Kommunikationsverhalten; Markenkommunikation; Unternehmenskommunikation; Werte; Wertewandel; digitale Hypertransparenz, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 125, Breite: 190, Höhe: 23, Gewicht: 418, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Existenz und Gestalt: Sei du selbst und lebe dein Leben, Sachbücher von Winfried WagnerDas Buch "Existenz und Gestalt: Sei du selbst und lebe dein Leben" von Winfried Wagner bietet eine tiefgehende Auseinandersetzung mit der humanistischen Psychologie und deren Anwendung auf das individuelle Leben. In einer klar strukturierten und verständlichen Sprache wird der Leser auf eine Reise mitgenommen, die sich mit der Frage der eigenen Existenz und Identität beschäftigt. Anhand von Träumen und existenzialpsychologischen Fallstudien wird aufgezeigt, wie Menschen ihre innere Welt verstehen und gestalten können. Das Werk ist nicht nur eine theoretische Abhandlung, sondern bietet auch praktische Ansätze zur Selbstreflexion und persönlichen Entwicklung. Die Kombination aus psychologischen Erkenntnissen und praktischen Beispielen macht dieses Buch zu einem wertvollen Begleiter für alle, die sich mit ihrer eigenen Lebensgestaltung auseinandersetzen möchten. Es richtet sich an Leserinnen und Leser, die an persönlichem Wachstum interessiert sind und die ihre Lebensqualität durch ein besseres Verständnis ihrer selbst verbessern möchten. - Tiefgehende Auseinandersetzung mit der humanistischen Psychologie - Praktische Ansätze zur Selbstreflexion - Fallstudien und Träume als zentrale Elemente - Verständliche Sprache und klare Struktur - Wertvoller Begleiter für persönliches Wachstum.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Existenz und Substanz - Heideggers Anthropologie zwischen Philosophie und Wissenschaft, Taschenbuch von Siegmar Faust, GRIN, 978-3-638-70224-9Existenz Und Substanz - Heideggers Anthropologie Zwischen Philosophie Und Wissenschaft, Taschenbuch Von Siegmar Faust, Grin, 978-3-638-70224-9, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
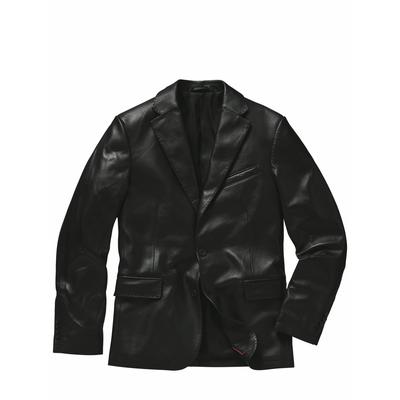
Substanz-SakkoRuhige Stärke in Schwarz. Durch historische Funde wissen wir, dass die Damen es schon vor über 5.000 Jahren schätzten, wenn ihre Partner Bekleidung aus Leder trugen. Also lange vor der Erfindung des Motorrades und der Stromgitarre. Das...329,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.